Tin ngành
4.000 đơn vị triển lãm, 190.000 khách tham quan: 4 chuyển dịch lớn của ngành quang điện
(giờ Việt Nam)
Tóm tắt AI
Bài viết phân tích 4 xu hướng thay đổi cốt lõi của ngành quang điện thông qua quy mô ấn tượng tại triển lãm CIOE 2026, phản ánh sự phát triển mạnh mẽ của công nghệ quang tử trong kỷ nguyên AI.
Bản dịch AI
Mỗi tháng 9, Thâm Quyến lại mang đến một góc nhìn quan trọng về sự thay đổi của ngành công nghiệp quang điện tử.
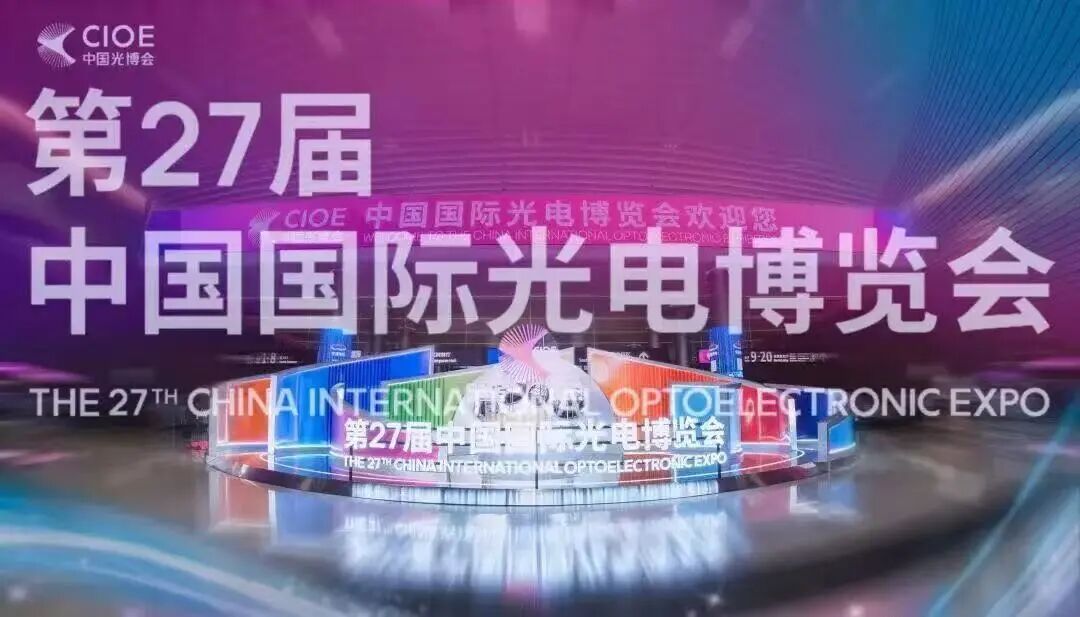
Từ ngày 9 đến 11 tháng 9, Triển lãm Quang điện tử Quốc tế Trung Quốc lần thứ 27 (CIOE 2026) đã được tổ chức tại Trung tâm Triển lãm & Hội nghị Thế giới Thâm Quyến. Theo số liệu chính thức, diện tích triển lãm đạt 260.000 mét vuông với hơn 4.000 công ty tham gia; trong ba ngày, số lượng khách tham quan đạt 189.755 người, tăng 32% so với cùng kỳ năm ngoái. Sau ba ngày dạo quanh các sảnh triển lãm, một ấn tượng tức thời nổi bật lên: trọng tâm của triển lãm năm nay đã chuyển dịch từ "màn hình hiển thị" sang "hạ tầng AI".
Các sảnh trưng bày về truyền thông quang học và đóng gói tiên tiến là nơi đông đúc nhất, và 1.6T, 3.2T, CPO, NPO, cùng OCS đã trở thành những từ khóa mà không diễn đàn nào có thể bỏ qua.
Yunqi Capital đã đầu tư vào lĩnh vực quang điện tử và bán dẫn trong nhiều năm. Lần này, ba công ty trong danh mục đầu tư giai đoạn đầu của chúng tôi — Nuo Shi Technology, Innovative Semiconductor Substrate Technology Co., Ltd., và Plexin Intelligent — đã đến triển lãm với những tiến bộ mới nhất của họ. Trong ấn bản "Yunqi Partners" lần này, chúng tôi đã tổng hợp những thay đổi của ngành mà chúng tôi quan sát được tại triển lãm năm nay cùng với các cập nhật từ ba công ty này để chia sẻ với các bạn.
Những quan sát của Yunqi
Một thay đổi đáng chú ý tại các sảnh triển lãm năm nay: các cuộc trò chuyện đã trở nên cụ thể hơn rất nhiều. Trước đây, các cuộc đối thoại tại gian hàng thường bắt đầu bằng thông số kỹ thuật: bao nhiêu PPI, bao nhiêu nits, độ chính xác ở mức nào. Năm nay, những câu hỏi được lặp đi lặp lại là về tiến độ giao hàng, công suất hàng tháng và tỷ lệ sản phẩm đạt chuẩn (yield). Đặc biệt trong các khu vực truyền thông quang học và đóng gói tiên tiến, phần lớn các cuộc thảo luận đã chuyển từ "liệu sản phẩm có thể chế tạo được không" sang "khi nào có thể giao hàng một cách đáng tin cậy".
Đằng sau điều này là một vài sự chuyển dịch của ngành đang diễn ra.
Thứ nhất, cạnh tranh ngày càng tập trung vào khả năng sản xuất hàng loạt và năng lực giao hàng.
Thông số kỹ thuật vẫn quan trọng, nhưng đối với các phân khúc đã bước vào giai đoạn tăng tốc sản lượng, mối quan tâm của khách hàng đã chuyển dịch rõ rệt sang hạ nguồn: khi nào dây chuyền sản xuất đi vào hoạt động, công suất hàng tháng là bao nhiêu, tỷ lệ sản phẩm đạt chuẩn có ổn định không. Một số nhà sản xuất hàng đầu đã có danh mục đơn hàng kéo dài sang tận năm sau và bắt đầu thảo luận về nhu cầu xa hơn nữa. Ngoài năng lực kỹ thuật, sản xuất và giao hàng đang trở thành một khía cạnh cạnh tranh mới.
Thứ hai, các kiến trúc kết nối quang học mới như NPO và OCS đang chuyển dịch từ lộ trình phát triển sang xác thực kỹ thuật.
Bản demo khả năng tương tác NPO giữa các nhà cung cấp là một trong những bước phát triển tiêu biểu nhất tại triển lãm năm nay; một số nhà cung cấp trong nước cũng mang đến các giải pháp hệ thống OCS hoàn chỉnh. Điều đáng chú ý hơn bất kỳ thông số linh kiện đơn lẻ nào là chuỗi cung ứng đã bắt đầu hình thành các giải pháp hoàn thiện hơn xung quanh mạng lưới, khả năng tương thích, thiết bị và đóng gói.
Thứ ba, phía người tiêu dùng vẫn tương đối chậm, nhưng chi phí đang có sự dịch chuyển.
Khu vực AR vẫn sôi động và kiểu dáng sản phẩm đang ngày càng gần giống với kính thông thường. Tuy nhiên, đánh giá từ sàn triển lãm, nhu cầu tiêu dùng chưa tăng với cường độ tương đương. Thay đổi chắc chắn hơn nằm ở thượng nguồn: chi phí trong các phân khúc ống dẫn sóng quang, in nano và các lĩnh vực liên quan tiếp tục giảm, tạo dư địa để các sản phẩm cấp tiêu dùng hạ giá thành.
Thứ tư, các nhà sản xuất thiết bị và linh kiện đang tham gia vào chuỗi cung ứng sớm hơn.
Trước đây, nhiều công ty thiết bị chủ yếu tham gia vào giai đoạn sản xuất hàng loạt. Lần này, rõ ràng họ đang tham gia sớm hơn nhiều — trong giai đoạn tạo mẫu, xác thực và thiết kế giải pháp. Ví dụ, thiết bị Fluxless TCB của Plexin đã là một phần của giải pháp ngay từ giai đoạn tạo mẫu và xác thực OCS. Khi các module quang học, OCS và các hệ thống khác đòi hỏi độ chính xác, tỷ lệ sản phẩm đạt chuẩn và tính nhất quán ngày càng cao, tầm quan trọng của các thiết bị cốt lõi, đóng gói và thiết bị sản xuất trong giải pháp tổng thể cũng tăng lên tương ứng.
Ba ngày, 190.000 khách tham quan:
Hạ tầng AI trở thành sợi chỉ đỏ rõ nét nhất của CIOE năm nay
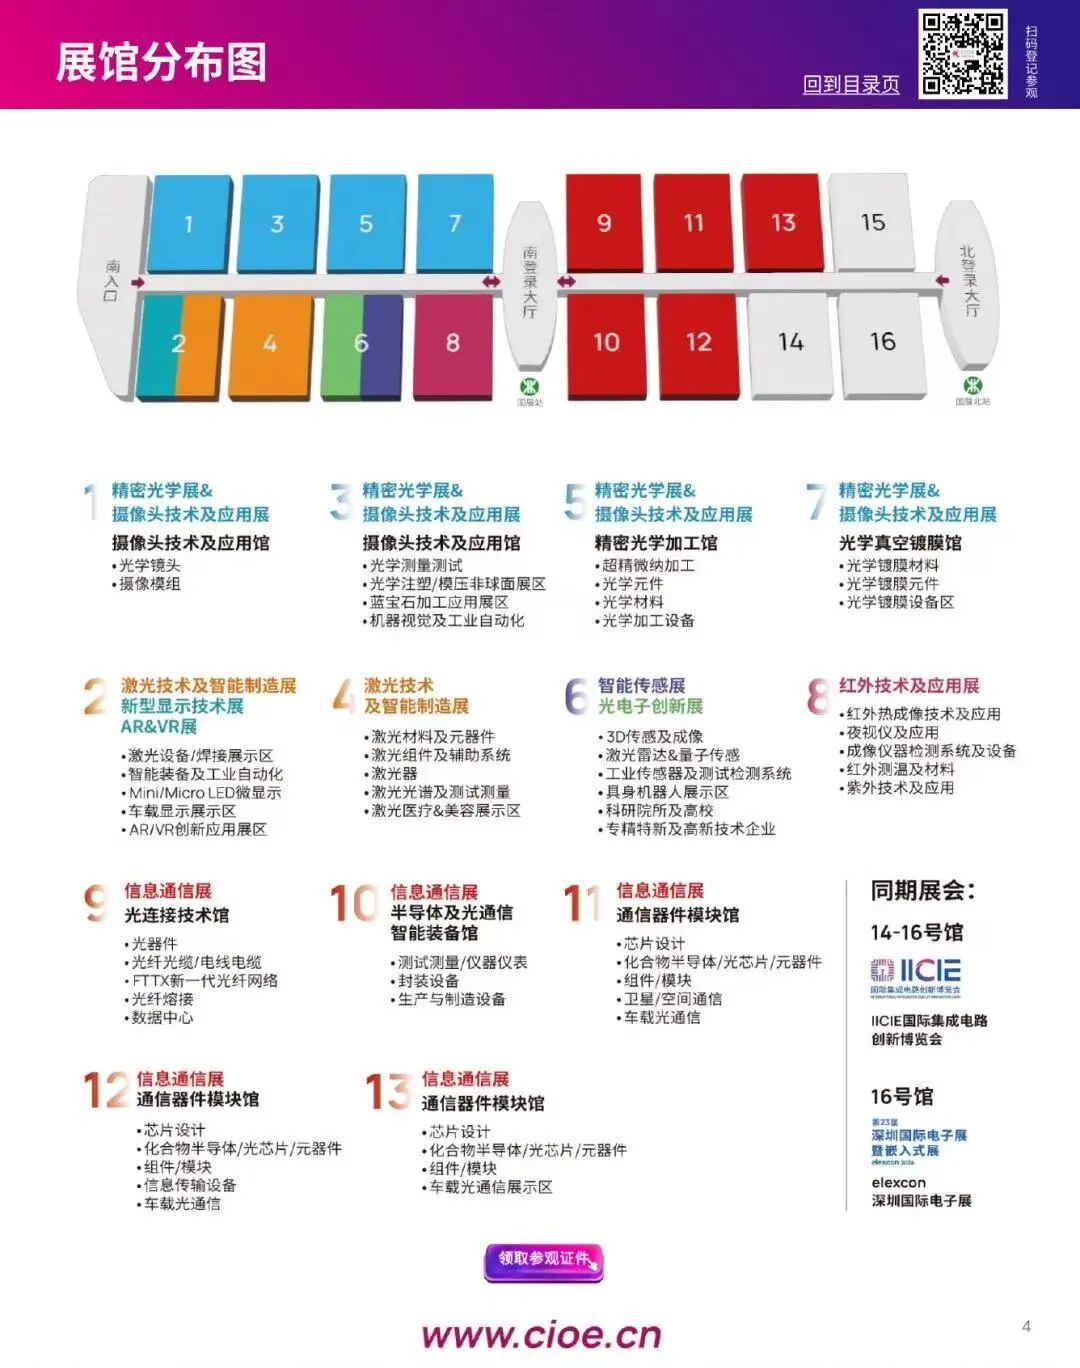
CIOE được tổ chức mỗi năm một lần và là một trong số ít dịp mà chuỗi cung ứng quang điện tử toàn cầu tập hợp "đầy đủ chuỗi, tại cùng một địa điểm": từ vật liệu, chip và thiết bị đến máy móc, module và sản phẩm cuối cùng, với tám triển lãm chuyên đề tập trung trong một tổ hợp triển lãm duy nhất. Năm nay, triển lãm cũng tích hợp Triển lãm Đổi mới IC Quốc tế (IICIE) và Hội chợ Điện tử Quốc tế Thâm Quyến (elexcon); tổng cộng, ba triển lãm bao phủ 320.000 mét vuông. Quang điện tử, bán dẫn và điện tử ngày càng trở nên khó tách rời khi nhìn nhận.
Cách bố trí sảnh triển lãm phản ánh các chủ đề chính hiện nay của ngành:
Sau khi tham dự nhiều kỳ triển lãm, sự khác biệt rõ ràng nhất năm nay là nơi mà sự chú ý của ngành đã đặt vào.
Trước đây, phần nóng nhất của CIOE thường là "màn hình hiển thị" — màn hình của ai sáng hơn, nhỏ hơn, mật độ điểm ảnh dày hơn. Năm nay, đám đông đổ dồn về truyền thông quang học. Nhu cầu tính toán AI đã đẩy các kết nối quang học lên vị trí trung tâm của ngành, và 1.6T, 3.2T, CPO, NPO, các động cơ quang học và chip quang silicon đã trở thành những chủ đề không thể tránh khỏi tại hầu hết các diễn đàn kỹ thuật.
Theo các báo cáo công khai, nhiều công ty tại hiện trường đã nói về tình trạng "thiếu hụt", "hết hàng" và "không đủ công suất", với danh mục đơn hàng của một số nhà sản xuất chip quang tốc độ cao đã kéo dài đến năm 2027 hoặc xa hơn nữa.
Và tại các sảnh hiển thị mới, trọng tâm thảo luận cũng đã thay đổi: từ việc chỉ so sánh thông số kỹ thuật sang các dây chuyền sản xuất, tỷ lệ sản phẩm đạt chuẩn và tiến độ giao hàng.
Bốn thay đổi đáng ghi nhớ
Thay đổi thứ nhất:
NPO và OCS chuyển từ lộ trình phát triển lên sàn triển lãm. Về phía NPO, hầu như mọi nhà cung cấp truyền thông quang học có tên tuổi đều mang đến một giải pháp, với nhiều module 3.2T, 6.4T và 7.2T cùng ra mắt.
Đáng chú ý hơn bất kỳ sản phẩm đơn lẻ nào là màn trình diễn khả năng tương tác giữa các nhà cung cấp trong triển lãm: IPEC, cùng với nhiều công ty thành viên, đã thực hiện bài kiểm tra khả năng tương tác của switch NPO 51.2T — switch từ Huawei, động cơ quang học từ HiSilicon, kết nối ở đầu kia với các switch có thể cắm được từ Meituan và Kuaishou. Độ trễ liên kết đo được đã giảm một bậc độ lớn và tổng mức tiêu thụ điện năng của hệ thống giảm hơn 20%.
Đối với một kiến trúc mới, việc có thể tương tác với thiết bị hiện có đồng nghĩa với việc khách hàng không cần phải thay thế toàn bộ mạng lưới cùng một lúc — ý nghĩa công nghiệp hóa thường trực tiếp hơn bất kỳ chỉ số đơn lẻ nào. Theo ước tính của Zhongji Innolight trong các thông tin gửi nhà đầu tư, các khách hàng chính sẽ bắt đầu mua sắm số lượng lớn các sản phẩm NPO từ nửa cuối năm 2027.
Sự chuyển dịch trong OCS (chuyển mạch quang học) cũng rõ rệt không kém.
Công nghệ này trước đây chủ yếu được các nhà cung cấp đám mây nước ngoài sử dụng bên trong trung tâm dữ liệu của họ, với rất ít thảo luận công khai tại Trung Quốc. Lần này, các công ty bao gồm Accelink, Bopu Semiconductor, Taclink, Luster LightTech và Guangdong Sanshiyuan Technology đều mang đến các giải pháp hệ thống hoàn chỉnh dựa trên các lộ trình kỹ thuật khác nhau, và hệ thống 320×320 của Accelink đã vận hành trực tiếp tại gian hàng.
Các tín hiệu từ phía thị trường cũng đang tích tụ: Google là người dùng tương đối trưởng thành của phương pháp này; trong nước, siêu nút Ascend 950 của Huawei đã sử dụng OCS để kết nối giữa các rack; và vào đầu tháng 9, công ty quang silicon Tây Ban Nha iPronics đã chốt vòng gọi vốn Series B trị giá 125 triệu USD với sự tham gia của NVIDIA.
Thay đổi thứ hai:
Micro-LED chuyển từ "đang phát triển" sang "các dây chuyền sản xuất sắp đi vào hoạt động". Trong những năm trước, các cuộc trò chuyện về Micro-LED đủ màu tại các gian hàng chủ yếu xoay quanh việc "đang phát triển" và "đang xác thực". Năm nay, ngày càng nhiều nhà sản xuất bắt đầu đưa ra các mốc thời gian cụ thể cho dây chuyền sản xuất.
Một khó khăn tồn tại lâu nay là ánh sáng đỏ.
Micro-LED đủ màu đòi hỏi các chip đỏ, xanh lá và xanh dương. Xanh dương và xanh lá tương đối trưởng thành, trong khi màu đỏ — vì sử dụng hệ thống vật liệu khác — từ lâu đã là một trong những vấn đề khó khăn nhất trong việc công nghiệp hóa Micro-LED đủ màu.
Bài viết được AI dịch và tổng hợp tự động từ elsewhere:. Liên kết bài gốc ở phía trên. AIHOT.vn luôn dẫn nguồn đầy đủ — nếu bạn thấy điểm cần chỉnh sửa, hãy gửi ý kiến tại trang phản hồi.