Thủ thuật
Báo cáo a16z: AI khiến số lượng ứng dụng bùng nổ nhưng doanh thu và lượt tải vẫn dậm chân tại chỗ
(giờ Việt Nam)
Tóm tắt AI
Dữ liệu từ a16z cho thấy AI giúp số lượng ứng dụng mới tăng vọt, nhưng tỷ lệ ứng dụng đạt ngưỡng thành công lại giảm mạnh. Hiện tượng này được gọi là 'App-Slop', khi thị trường tràn ngập ứng dụng kém chất lượng dù công cụ lập trình AI rất phổ biến.
Bản dịch AI
Mỹ | Công nghệ | Ý kiến | Văn hóa | Biểu đồ

Charts (và các nguồn khác) đã quan sát thấy một hệ quả từ các công cụ tạo mã AI là sự bùng nổ về số lượng mã nguồn. Việc có nhiều mã nguồn hơn, cùng nhiều yếu tố khác, đã dẫn đến sự gia tăng đột biến về số lượng ứng dụng. Giờ đây, ai cũng là một "vibecoder" (người viết mã theo cảm hứng), đồng nghĩa với việc ai cũng trở thành nhà phát hành ứng dụng.
Tất nhiên, chỉ vì hiện nay có nhiều ứng dụng để lựa chọn hơn không có nghĩa là những ứng dụng đó thực sự hấp dẫn, hay người dùng bỗng nhiên dành nhiều thời gian hơn cho cửa hàng ứng dụng. Nguồn cung có thể tăng, nhưng nhu cầu lại có quy luật riêng của nó.
Tình cờ thay, một bài nghiên cứu gần đây đã làm sáng tỏ khía cạnh nhu cầu của phương trình này, và kết quả khá rõ ràng: nguồn cung ứng dụng quả thực đã tăng vọt... nhưng phần lớn, chẳng có ai thực sự sử dụng chúng cả:
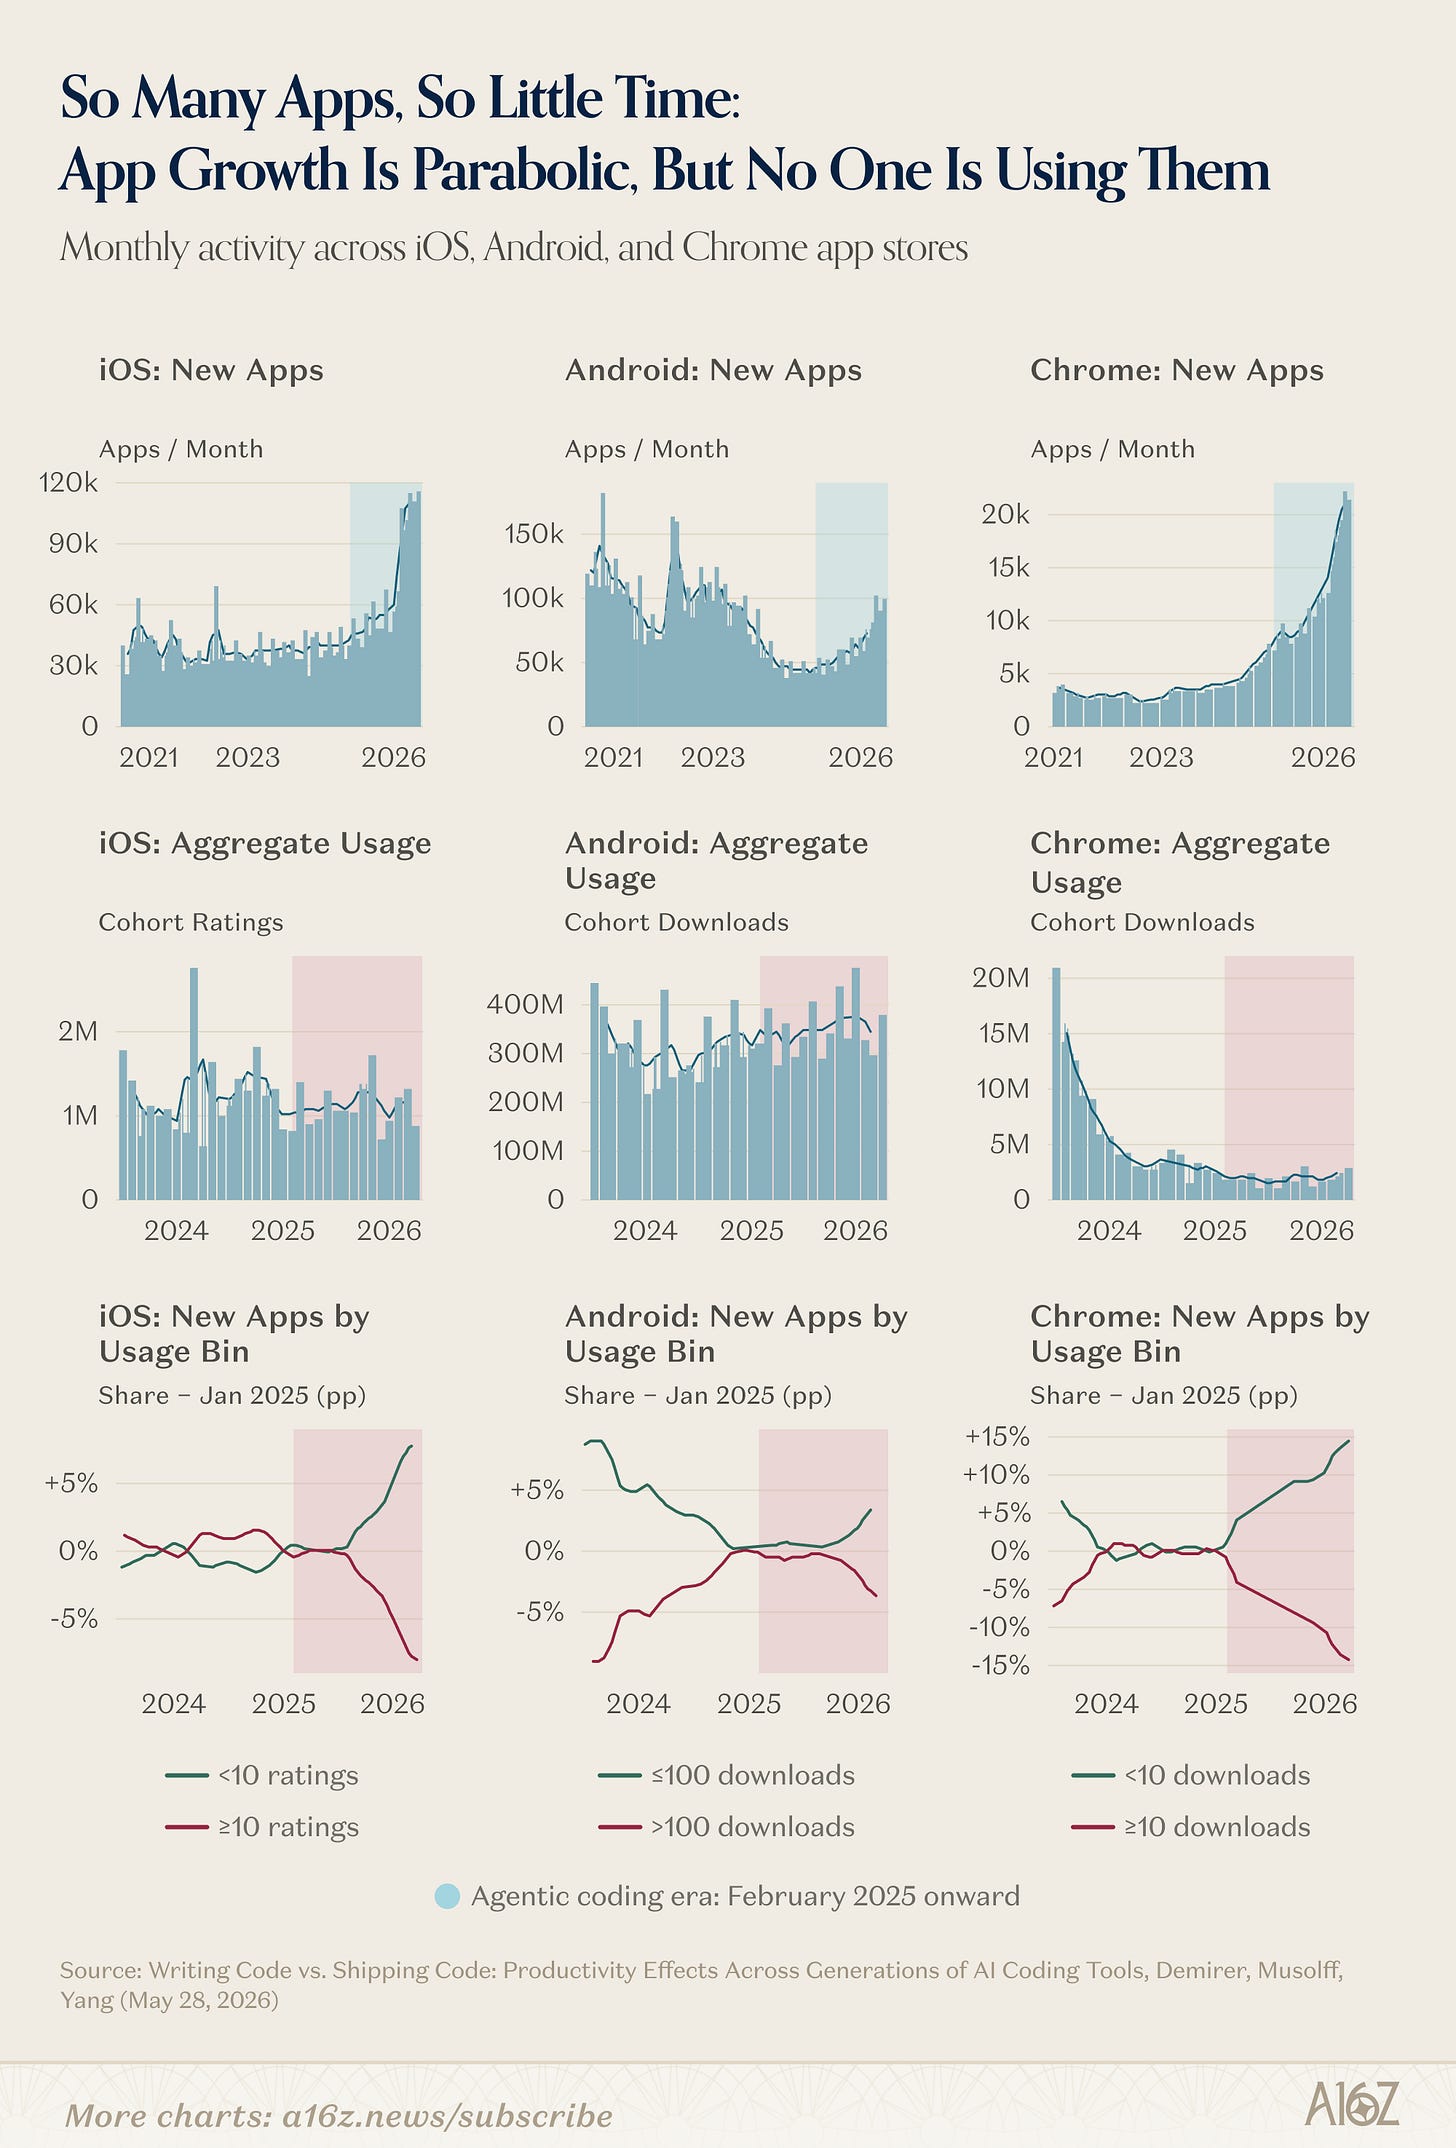
Trên cả iOS, Android và Chrome, tổng số ứng dụng mới mỗi tháng đã tăng gấp đôi hoặc gấp bốn lần tùy nền tảng.
Mặt khác, số lượng lượt tải xuống (hoặc xếp hạng, đối với iOS) gần như vẫn dậm chân tại chỗ.
Và nếu bạn tự hỏi liệu có sự dịch chuyển thị phần nào không, kiểu như tổng lượt tải xuống vẫn đi ngang nhưng trong đó vẫn có những cái tên chiến thắng—thì các nhà nghiên cứu cũng đã giải đáp điều đó. Đáng buồn thay, tỷ lệ các ứng dụng đạt được "tốc độ thoát ly" (escape velocity)—từ 10 lượt đánh giá trở lên, 100 lượt tải xuống trở lên (đối với Android), và/hoặc 10 lượt tải xuống trở lên đối với Chrome—đã giảm mạnh.
Nói cách khác, vâng, dữ liệu cho thấy "App-Slop" (ứng dụng rác) chính là câu chuyện hiện tại. AI đã tạo ra nhiều ứng dụng hơn, nhưng chúng không phải là những ứng dụng thành công theo bất kỳ nghĩa nào.
Điều đó không có gì đáng ngạc nhiên. Việc xây dựng các ứng dụng (hoặc phần mềm) thành công luôn đòi hỏi nhiều thứ hơn là chỉ tạo ra mã nguồn. Thêm vào đó, đây vẫn là giai đoạn rất sớm, và người ta có thể kỳ vọng rằng tất cả những thử nghiệm nghiệp dư sẽ tạo ra nguồn cung vượt trước nhu cầu.
Dù sao thì, dữ liệu của SensorTower cũng phần nào củng cố câu chuyện này. Tại Mỹ, tổng doanh thu ứng dụng về cơ bản vẫn đi ngang kể từ đầu năm ngoái, với mức tăng nhẹ về tổng thời gian sử dụng:
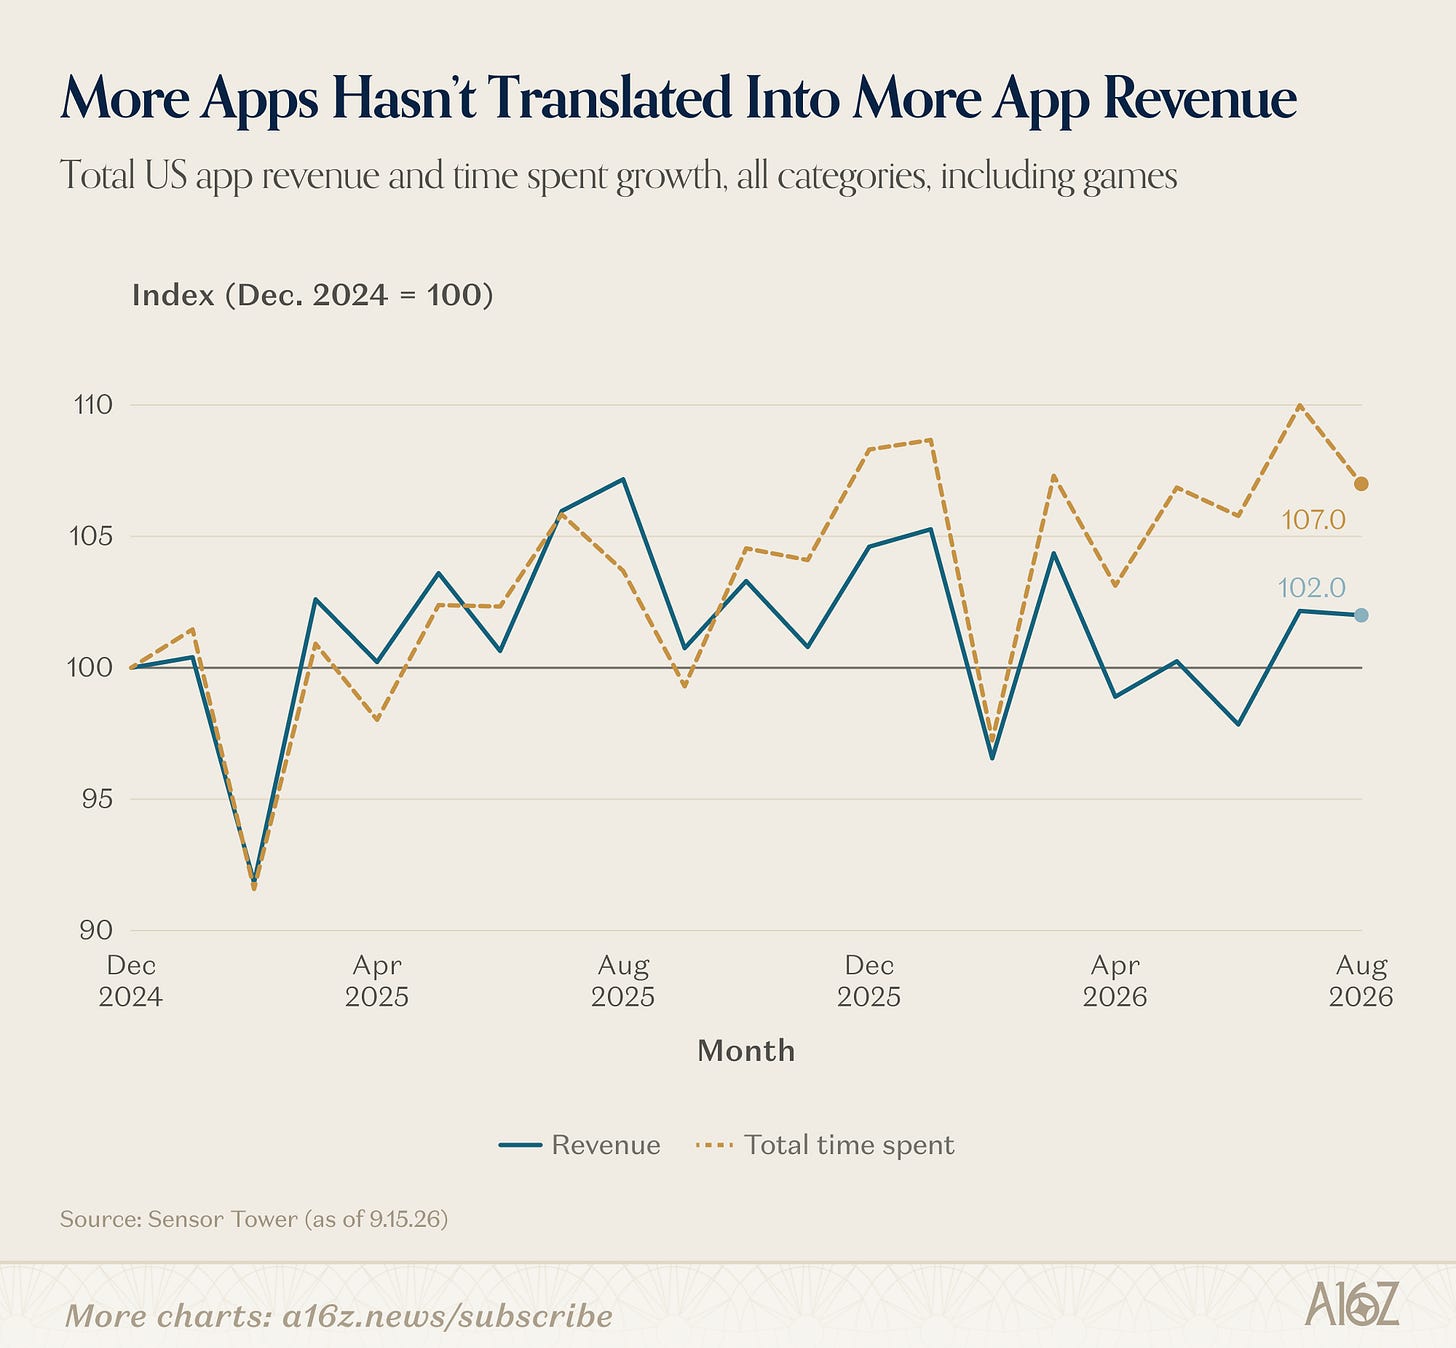
Các ước tính của SensorTower cho thấy doanh thu ứng dụng tăng khoảng 2% và thời gian sử dụng tăng 7% trong một năm rưỡi qua. Một lần nữa, nhiều ứng dụng hơn không dẫn đến sự bùng nổ trong nền kinh tế ứng dụng.
Tuy nhiên, bên dưới bề mặt, rõ ràng là AI đang tạo ra sự khác biệt:
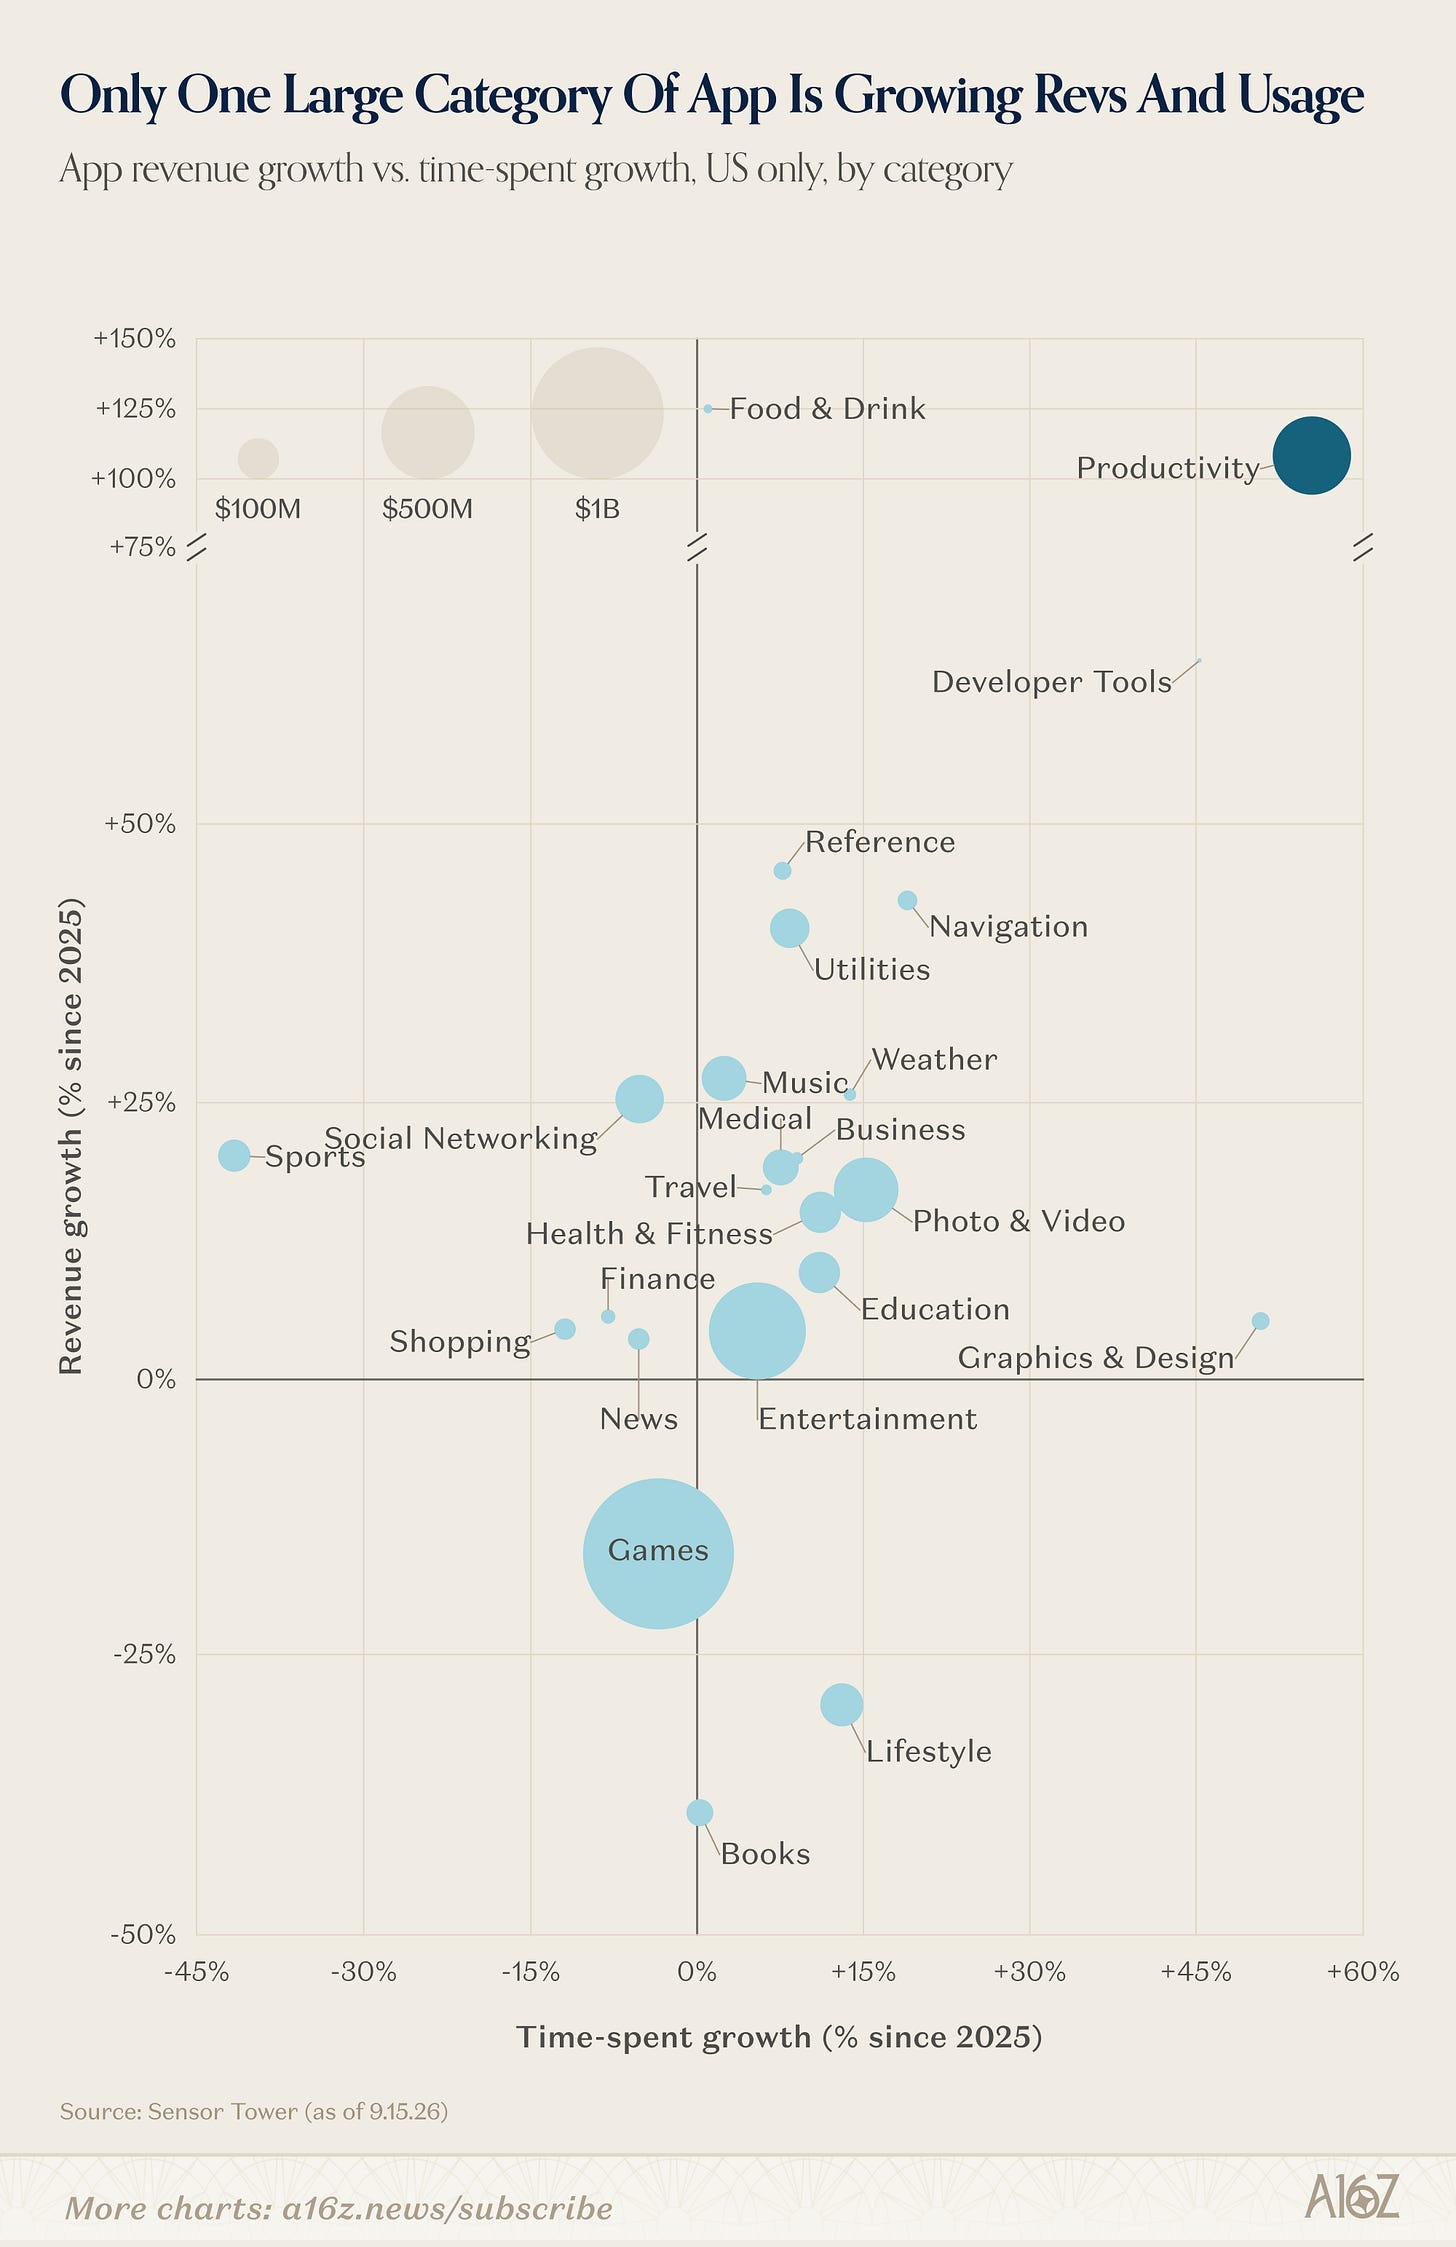
Danh mục có thời gian sử dụng tăng trưởng nhanh nhất (và doanh thu tăng trưởng nhanh thứ hai, sau danh mục Thực phẩm & Đồ uống tương đối nhỏ) là Năng suất (Productivity), được thúc đẩy bởi không ai khác ngoài ChatGPT, Claude, Gemini và Grok. Một danh mục nổi bật khác, dù còn nhỏ, là Công cụ phát triển (Dev Tools), nơi Replit đang là đơn vị dẫn đầu về tăng trưởng.
Các ứng dụng AI rõ ràng rất phổ biến, nhưng các ứng dụng do AI tạo ra thì không được như vậy.
Hãy xem xét một chú thích nhỏ này trong câu hỏi rộng hơn là "khi nào việc áp dụng AI sẽ thể hiện vào GDP?" (và câu trả lời, trong trường hợp này, là khi các ứng dụng trở nên tốt hơn nhiều).
Nhìn vào bức tranh lớn hơn, việc người tiêu dùng trả phí cho AI vẫn còn khá thấp, ngay cả khi nó đang tăng trưởng:
Consumer Edge chỉ ra rằng, tính đến quý 1, tỷ lệ người tiêu dùng trả phí cho AI chỉ ở mức khoảng 3%, với nhóm người trẻ tuổi áp dụng nhiều hơn nhóm người lớn tuổi khoảng 4 lần.
Vì vậy, vâng, dù nghe có vẻ hơi gượng gạo nhưng đó vẫn là sự thật: chúng ta vẫn còn đang ở giai đoạn rất sớm.
Về chủ đề những tác động lan tỏa sớm của AI đối với nền kinh tế, một lĩnh vực mà chúng thể hiện rõ ràng là bối cảnh các công ty được hỗ trợ bởi vốn đầu tư mạo hiểm (venture-backed).
AI không chỉ thúc đẩy việc tạo ra giá trị lớn chưa từng có trong một tỷ lệ công ty nhỏ chưa từng có, mà còn có dữ liệu cho thấy AI đang tạo ra một thế hệ kỳ lân hoàn toàn mới—trẻ hơn và tăng trưởng nhanh hơn trước.
Theo dữ liệu từ SVB, trong khi toàn bộ các công ty được hỗ trợ bởi vốn đầu tư mạo hiểm có giá trị từ 1 tỷ USD trở lên đang ngày càng già đi, thì các công ty mới nổi gần đây lại ngày càng trẻ hơn:
"Cả đàn" kỳ lân đã già đi khoảng 7%, nhưng độ tuổi trung bình của các kỳ lân mới hiện chỉ nhỉnh hơn 4 tuổi một chút, phản ánh mức giảm 37% kể từ năm 2023.
Không chỉ là các kỳ lân được tạo ra sớm hơn trong vòng đời của chúng so với trước đây. Trên tất cả các công ty trong dữ liệu của SVB, tăng trưởng doanh thu trung bình cho thế hệ hậu GPT đang vận hành trên một đường cong khác biệt rõ rệt:
Đối với nhóm năm 2022, mức tăng doanh thu từ năm thứ 3 đến năm thứ 4 ở mức trung bình cao gấp khoảng 3 lần so với các nhóm trước đó. Nói cách khác, thay vì tăng từ 2 triệu USD lên 3 triệu USD (như các nhóm tiền GPT), nhóm năm 2022 đã tăng từ 2,8 triệu USD lên thẳng 5,6 triệu USD.
Đó có phải là do AI không? Có thể, nhưng chúng ta sẽ phải đợi một chút để xem liệu các nhóm năm 2023 và 2024 có đi theo xu hướng tương tự hay không.
Thực lòng mà nói, thực tế phức tạp hơn một chút. AI đã thay đổi bối cảnh đầu tư mạo hiểm, nhưng một đặc điểm của sự thay đổi đó là việc phân bổ vốn nhiều hơn cho các doanh nghiệp phi phần mềm, vốn được kỳ vọng sẽ có các đường cong tăng trưởng rất khác biệt. Ngược lại, người ta có thể dễ dàng hình dung rằng nhóm năm 2022 đầy rẫy những "AI wrappers" (ứng dụng bọc ngoài AI) tăng trưởng nhanh nhưng chưa chắc đã có thể duy trì được phong độ.
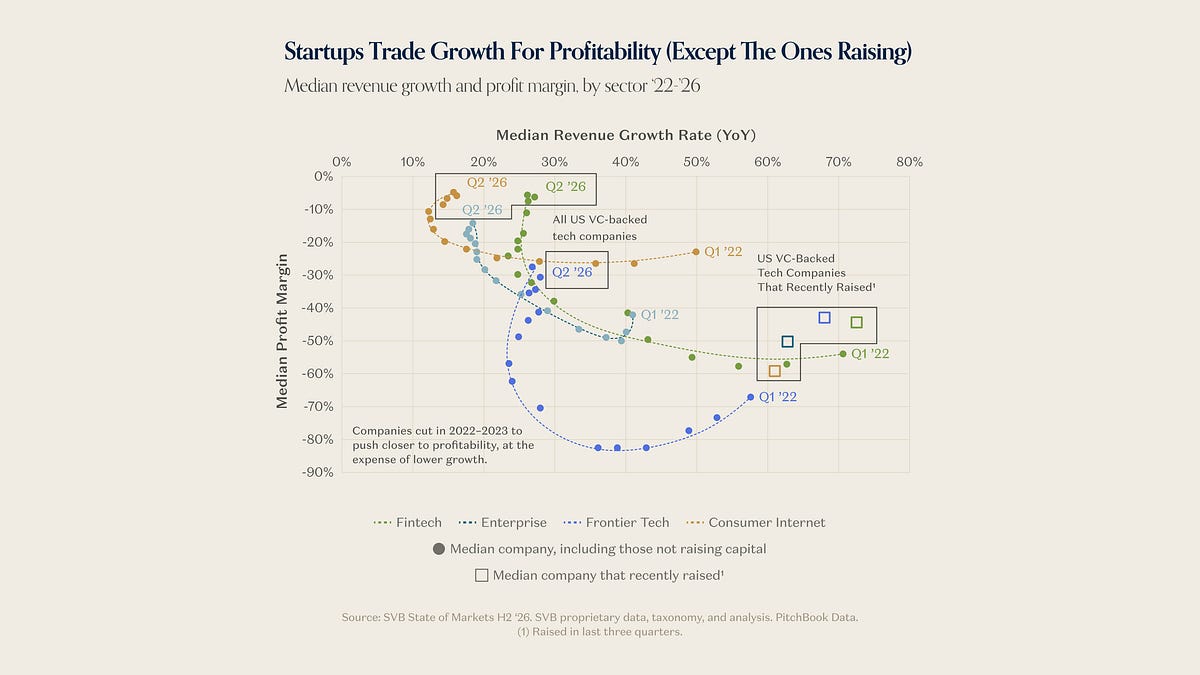
Gác lại các đường cong tăng trưởng, không thể phủ nhận rằng AI đã thay đổi cuộc chơi đối với các công ty công nghệ thời kỳ tiền AI. Một mặt, sự kết hợp giữa chiến lược thay đổi của các quỹ đầu tư mạo hiểm (VC) do AI thúc đẩy cộng với lãi suất cao hơn đã dẫn đến sự thay đổi đáng chú ý trong các ưu tiên vận hành: bắt đầu từ quý 1 năm 2022, các công ty công nghệ trong mọi lĩnh vực được SVB theo dõi đã bắt đầu đánh đổi tăng trưởng lấy lợi nhuận:
Tăng trưởng giảm từ mức trung bình 40%-70% xuống còn 15%-30%, trong khi biên lợi nhuận làm điều ngược lại, từ mức lỗ sâu sang gần như hòa vốn. Ngược lại, các công ty được tài trợ gần đây nhất có hồ sơ tăng trưởng/lợi nhuận không khác mấy so với tiêu chuẩn năm 2022.
Bây giờ, công bằng mà nói, năm 2022 là thời điểm đỉnh cao của tăng trưởng sau đại dịch và lãi suất bằng 0 (ZIRP), và sau đó, khi lãi suất tăng lên, mọi người đều thắt lưng buộc bụng—các công ty đại chúng cũng đánh đổi tăng trưởng lấy lợi nhuận. Thêm vào đó, tăng trưởng dường như đã tăng tốc trở lại gần đây.
Mặc dù vậy, các công ty được thành lập trong chu kỳ trước đang phải đối mặt với một trạng thái bình thường mới đầy quyết liệt. Một số lượng doanh nghiệp kỷ lục đã được thành lập, và giờ đây, một số lượng doanh nghiệp kỷ lục đang phải đóng cửa:
Không có gì ngạc nhiên khi tỷ lệ đóng cửa lớn nhất đến từ các thế hệ công ty thời kỳ đỉnh cao ZIRP.
Tương tự như vậy, "SaaSpocalypse" (ngày tận thế của SaaS) dường như cũng đã ập đến với thế giới khởi nghiệp:
Theo dữ liệu từ SimpleClosure, trong khi các startup AI chiếm tỷ lệ ngày càng nhỏ trong số các công ty đóng cửa, thì B2B SaaS chiếm hơn một phần tư số vụ đóng cửa trong nửa đầu năm 2026.
Một lần nữa, mẫu số đã rất cao—B2B SaaS từng là một danh mục rất phổ biến—và ngoài ra, thật khó để nói bao nhiêu phần trăm trong số này là do sự gián đoạn từ AI so với sự thay đổi của các xu hướng chủ đề, nhưng dù thế nào đi nữa, chu kỳ mới không giống chu kỳ cũ, và điều đó không hề dễ chịu với tất cả mọi người.
Bài viết được AI dịch và tổng hợp tự động từ a16z: News. Liên kết bài gốc ở phía trên. AIHOT.vn luôn dẫn nguồn đầy đủ — nếu bạn thấy điểm cần chỉnh sửa, hãy gửi ý kiến tại trang phản hồi.