Hướng dẫn
SemiAnalysis công bố mô hình dữ liệu trung tâm AI tại Trung Quốc: Quy mô vượt 24GW
(giờ Việt Nam)
Tóm tắt AI
SemiAnalysis ra mắt mô hình theo dõi hơn 1.000 trung tâm dữ liệu tại Trung Quốc, ước tính công suất hiện tại đạt hơn 24GW cùng hàng chục GW đang trong quá trình xây dựng và quy hoạch.
Chính văn · Bản dịch AI
Trung Quốc đang đứng ở vị trí tiên phong trong cuộc đua mô hình toàn cầu. GLM 5.3 và Kimi K3 là những cái tên mới nhất trong chuỗi các bản phát hành mã nguồn mở ấn tượng. Doubao của ByteDance đang phục vụ 345 triệu người dùng hàng tháng với tư cách là ChatGPT của Trung Quốc, và Seedance là mô hình tạo video hiện đại nhất (State-Of-The-Art).
Mỗi mô hình trong số đó đều chạy trên một trung tâm dữ liệu, và Trung Quốc đã xây dựng chúng với tốc độ mà bên ngoài quốc gia này hầu như không thể đo lường được. Khách thuê lớn nhất không nộp báo cáo 10-K. Một vài chủ sở hữu lớn nhất chưa bao giờ niêm yết. Hầu hết các nguồn tin chính đều bằng tiếng Trung. Vì vậy, thị trường đã chấp nhận hai giả định lười biếng: Trung Quốc rất lớn và Trung Quốc đang trống rỗng. Các ước tính được công bố về công suất trung tâm dữ liệu của Trung Quốc chênh lệch tới 15 lần, và các báo cáo liên tục trích dẫn tỷ lệ trống cao.
Giống như Mô hình Trung tâm dữ liệu SemiAnalysis hàng đầu của chúng tôi, chúng tôi sử dụng dữ liệu cấp tòa nhà để chỉ ra những tường thuật nào được trích dẫn rộng rãi nhất là đúng, bắt đầu từ quy mô của thị trường.
Mô hình toàn cầu theo dõi hơn 5.000 cơ sở trên bốn khu vực. Mỹ dẫn đầu thế giới với công suất 56GW tính đến cuối năm 2026, theo sau là khoảng 15GW cho khu vực APAC (ngoại trừ Trung Quốc), khoảng 14GW cho EMEA và khoảng 2GW cho Mỹ Latinh. Cho đến nay, nó vẫn dừng lại ở biên giới Trung Quốc. Hôm nay, chúng ta sẽ vượt qua nó.
Việc theo dõi hơn 1.000 cơ sở trung tâm dữ liệu của hơn 60 đơn vị vận hành cho thấy riêng Trung Quốc đã sở hữu một đội ngũ với công suất hơn 24GW. Lớn hơn EMEA. Lớn hơn phần còn lại của châu Á. Con số này chưa bao gồm khoảng 20GW trong kế hoạch cũ và 30GW khác từ các dự án đã công bố.
Tăng trưởng đang ở điểm uốn. Trong quý 2 năm 2026, tổng chi tiêu vốn (capex) của Alibaba, Tencent và Baidu (“BAT”) đạt 20 tỷ USD, tăng hơn gấp đôi so với cùng kỳ năm trước, và lần đầu tiên trong lịch sử, cả ba đều ghi nhận dòng tiền tự do âm. Đây là bước tăng chi tiêu vốn lớn nhất trong lịch sử ngành.
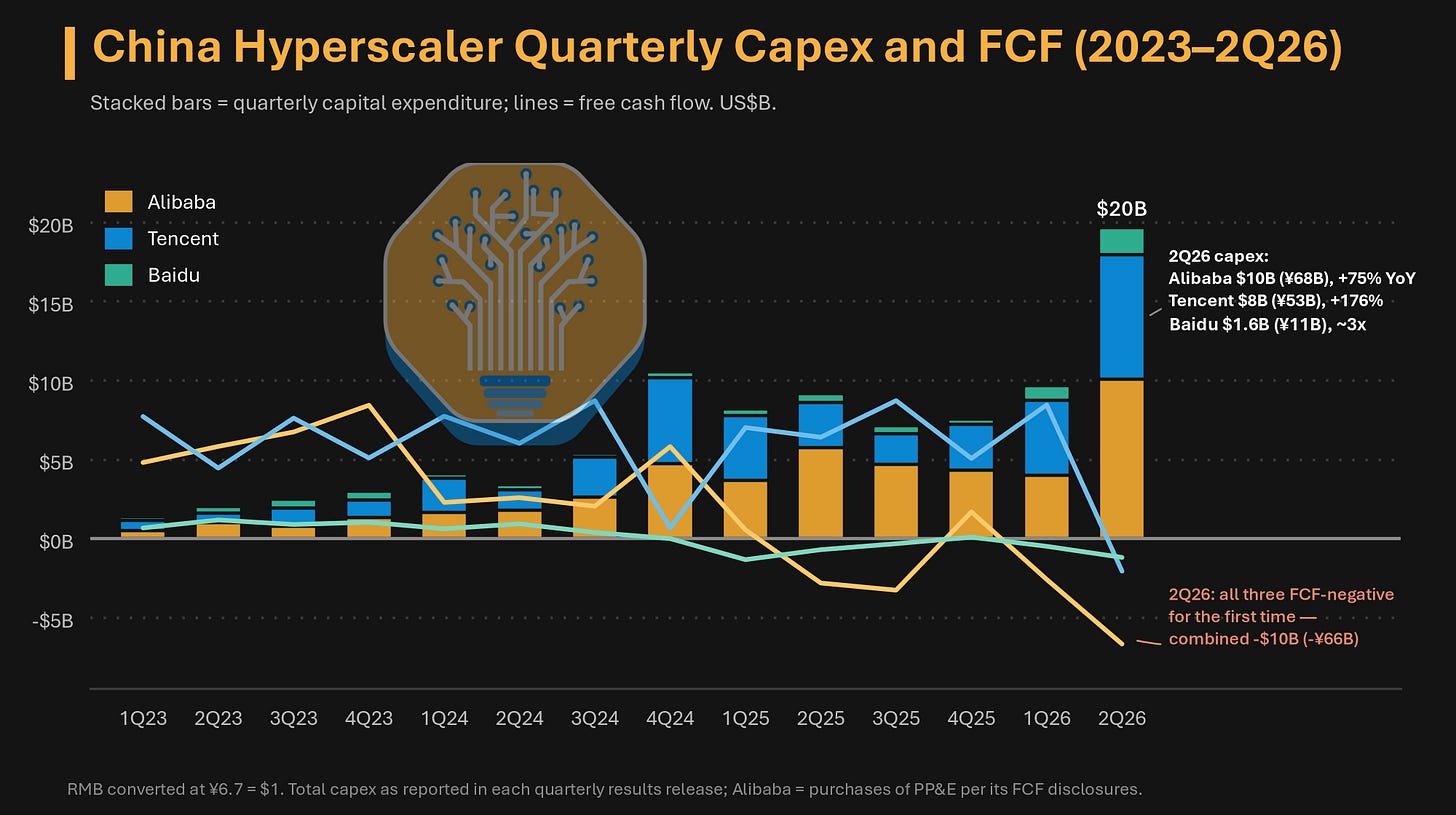
Tổng số đó chưa bao gồm bên chi tiêu lớn nhất, ByteDance, vốn vẫn là công ty tư nhân. Theo Mô hình Trung tâm dữ liệu Trung Quốc của chúng tôi, riêng ByteDance chiếm khoảng 1/5 công suất trung tâm dữ liệu đã bàn giao tại Trung Quốc, và họ thuê gần như toàn bộ, biến họ thành khách hàng quan trọng nhất đối với tất cả các đơn vị cho thuê chỗ đặt máy chủ (colocation) bán buôn trong nước.
Các đơn vị niêm yết nhận được sự chú ý, nhưng họ chỉ là phần nổi của tảng băng chìm. Điều này cũng đúng với các chủ sở hữu trung tâm dữ liệu. GDS và VNET, hai chủ sở hữu trung tâm dữ liệu Trung Quốc duy nhất niêm yết tại Mỹ, đã ký kết 1,3GW đơn hàng bán buôn trong nửa đầu năm 2026. Tuy nhiên, theo Mô hình Trung tâm dữ liệu Trung Quốc của chúng tôi, họ chỉ chiếm chưa đầy 1/3 đơn hàng của ByteDance và Alibaba trong giai đoạn 2024–2026 (tính đến hiện tại).
Việc xây dựng là một nỗ lực trên toàn quốc, và các nhà mạng quốc doanh cũng là một phần trong đó. Thị trường trung tâm dữ liệu Trung Quốc trước đây bị thống trị bởi viễn thông. Các nhà mạng quốc doanh nắm giữ phần lớn thị phần trong những năm 2010 và hiện vẫn sở hữu 1/3 công suất quốc gia. Các công ty lưới điện quốc gia cũng đầu tư mạnh mẽ. Tổng chi tiêu vốn của họ đã tăng tốc từ năm 2024, kết thúc Kế hoạch 5 năm lần thứ 14 với mức vượt 24% so với kế hoạch ban đầu. Kế hoạch thứ 15 (2026–2030) sẽ bổ sung thêm 40%, lên hơn 746 tỷ USD (5 nghìn tỷ Nhân dân tệ).
Hầu như không bị ràng buộc bởi các hạn chế về điện năng, thiếu hụt lao động và các cuộc biểu tình công cộng, Trung Quốc thường xuyên bàn giao các cơ sở trung tâm dữ liệu 100MW trong vòng chưa đầy 12 tháng. Trung tâm dữ liệu mô-đun là sách lược tiêu chuẩn, mà Tencent đã triển khai thiết kế mô-đun thế hệ thứ ba từ năm 2014. Những gì là tin cũ ở Trung Quốc thì nay mới bắt đầu được áp dụng ở quy mô lớn tại Mỹ, như chúng tôi đã trình bày chi tiết trong Miền Tây hoang dã của các Trung tâm dữ liệu LEGO.
Sự tăng trưởng không dừng lại ở biên giới Trung Quốc. Việc thuê ngoài của các nhà cung cấp dịch vụ đám mây quy mô lớn (hyperscaler) Trung Quốc dự kiến sẽ tăng gấp đôi từ năm 2026 đến 2029 và đạt gần 4GW công suất thuê trong Mô hình Trung tâm dữ liệu SemiAnalysis của chúng tôi. Con số đó vẫn chưa phản ánh hết khả năng tính toán ở nước ngoài của họ, vì nó không bao gồm hàng trăm nghìn GPU mà họ thuê từ các đám mây phương Tây, điều mà chúng tôi đã đề cập chi tiết trong Cách Oracle đang chiến thắng thị trường tính toán AI.
Tuy nhiên, thị trường cũng đối mặt với một số đám mây đen. Tỷ lệ trống cao và các nhà phát triển trung tâm dữ liệu cạnh tranh gay gắt về giá. Nguồn cung chip cũng bị hạn chế do các lệnh hạn chế xuất khẩu. Nhưng như đã giải thích dưới đây, không điều nào trong số đó ngăn cản các trung tâm dữ liệu AI được xây dựng và lấp đầy với tốc độ đáng kinh ngạc.
Trong báo cáo này, chúng tôi đề cập theo thứ tự:
- Giới thiệu về ngành trung tâm dữ liệu của Trung Quốc: thị trường lớn thứ hai thế giới, được xây dựng theo hướng bán lẻ trước, và lý do lịch sử đó tạo ra tình trạng xây dựng dư thừa và tỷ lệ trống cao bên cạnh sự thiếu hụt công suất AI.
- Sự mở rộng về phía tây: chính sách “Đông dữ liệu, Tây tính toán” và nhu cầu AI quy mô lớn đang chuyển dịch ngành công nghiệp vào sâu trong nội địa, với tốc độ xây dựng và chi phí đơn vị mà phương Tây không thể sánh kịp.
- Phía sau bức tường phí: chúng tôi đi sâu vào từng khách thuê từ ByteDance, Alibaba, Tencent, Baidu đến Huawei, từ chiến lược AI và trung tâm dữ liệu của họ đến dấu ấn cho thuê và tự xây dựng.
Báo cáo này là bản xem trước của Mô hình Trung tâm dữ liệu Trung Quốc SemiAnalysis. Đây là phiên bản đối ứng tại Trung Quốc của Mô hình Trung tâm dữ liệu SemiAnalysis toàn cầu của chúng tôi, được xây dựng theo cùng một tiêu chuẩn, từ dưới lên và theo từng tòa nhà.
Liên hệ với đội ngũ kinh doanh của chúng tôi tại [email protected] để biết thêm thông tin.
Những gì bạn sẽ tìm thấy bên trong:
- Theo dõi hơn 1.000 cơ sở của hơn 60 nhà vận hành
- Đường cong bàn giao hàng quý đến năm 2032 cho mọi cơ sở, kèm trạng thái xây dựng và tiến độ
- Xác định khách thuê theo từng tòa nhà, bổ sung bởi phân bổ khách thuê theo cơ cấu khách hàng cho các nhà vận hành hàng đầu
- Phân tách giữa tự xây dựng và cho thuê của các hyperscaler và lộ trình công suất theo từng khách thuê
- Trình theo dõi ký kết hợp đồng thuê và trình theo dõi bàn giao hợp đồng thuê, trên một cơ sở đối chiếu thống nhất
- Phân tích trung tâm và cụm “Đông dữ liệu, Tây tính toán” (EDWC), dự báo tăng trưởng tải và tiêu thụ điện năng
- Bản đồ tương tác toàn cảnh hiển thị nơi tập trung công suất
Hãy coi đây là chương mở đầu. Giống như Mô hình Trung tâm dữ liệu toàn cầu, chúng tôi sẽ tiếp tục bổ sung các lớp (công suất AI, điện năng, nhà cung cấp, phân tích cung/cầu) với mỗi bản cập nhật.
Hãy cùng bắt đầu.
Một trong những lợi thế chính của Mỹ trong cuộc đua cơ sở hạ tầng AI là ngành công nghiệp trung tâm dữ liệu của họ đã phát triển theo quy mô lớn (hyperscale). Các khuôn viên hàng trăm MW đã tồn tại từ nhiều năm, được xây dựng chuyên biệt cho một số ít khách thuê khổng lồ. Ngành công nghiệp của Trung Quốc được định hình bởi các nhà mạng viễn thông và hàng nghìn triển khai bán lẻ nhỏ. Hiểu được lịch sử đó sẽ giải thích những điều kỳ lạ của thị trường hiện nay, từ tỷ lệ trống cao tổng thể cùng tồn tại với sự thiếu hụt công suất AI, cho đến lý do tại sao các nhà mạng vẫn sở hữu 1/3 mọi thứ.
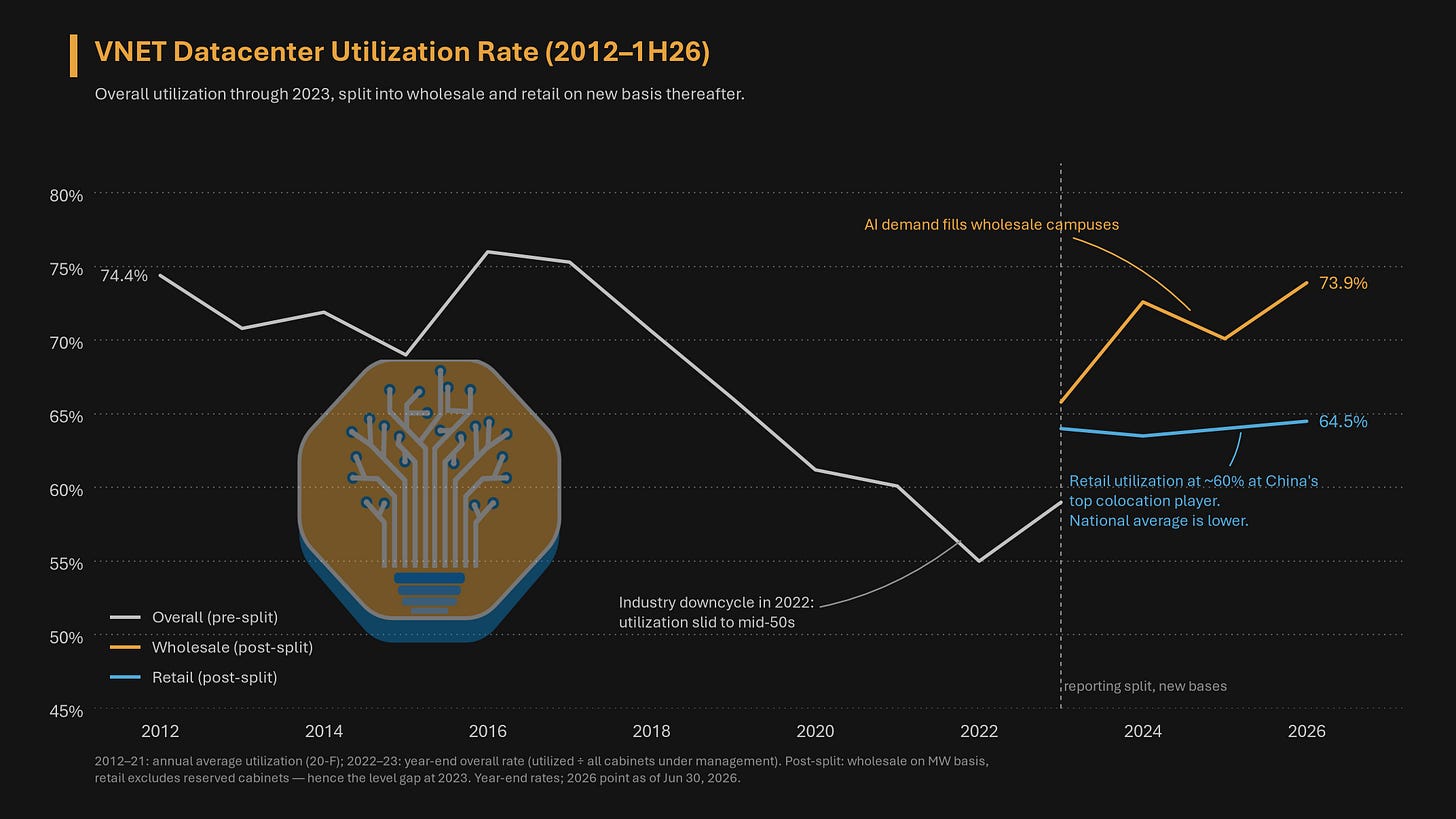
Biểu đồ sau đây xem trước toàn bộ câu chuyện. Từ năm 2010 đến 2022, một đơn vị cho thuê chỗ đặt máy chủ hàng đầu tại Trung Quốc đã chứng kiến tỷ lệ sử dụng giảm từ mức 70% xuống mức 50%. Sau đó, từ năm 2023 trở đi, thông tin phân khúc của họ cho thấy một thị trường hai tốc độ. Các tòa nhà bán buôn được lấp đầy nhanh chóng nhờ nhu cầu AI, trở lại mức sử dụng trên 70%, trong khi các tủ rack bán lẻ cũ vẫn ở mức gần 60%.
Khác với phần còn lại của thế giới, nơi các hyperscaler và đơn vị colocation chiếm ưu thế, thị trường trung tâm dữ liệu của Trung Quốc trước đây vốn bị thống trị bởi ngành viễn thông. Ba nhà mạng nhà nước (China Mobile, China Telecom, China Unicom) nắm giữ tổng cộng 60–70% thị phần, trong khi GDS và VNET, những bên thứ ba lớn nhất, mỗi bên chiếm dưới 5%. Các nhà mạng này hưởng lợi thế về cấu trúc trong việc cấp phép, mạng lưới và nhu cầu nội bộ. Một phần lớn nhu cầu trung tâm dữ liệu tại Trung Quốc đến từ chính phủ, các doanh nghiệp nhà nước (SOE) và các ngành công nghiệp được quản lý chặt chẽ, vốn ưu tiên sử dụng các nhà cung cấp thuộc sở hữu nhà nước.
Trong hai thập kỷ đầu tiên, trung tâm dữ liệu tại Trung Quốc về cơ bản chỉ là bất động sản viễn thông, với các tủ rack bán lẻ mật độ thấp (~90% cơ sở vận hành dưới 2kW) được cho thuê lại cho các trang web, trò chơi trực tuyến và khách hàng CDN. Dịch vụ này thường được cung cấp dưới dạng gói kèm băng thông, phục vụ bởi các trung tâm chuyển mạch đô thị nhỏ quanh Bắc Kinh, Thượng Hải và Đồng bằng sông Châu Giang. Các nhà vận hành bên thứ ba chủ yếu tồn tại dưới dạng đại lý bán lại không gian và băng thông của nhà mạng. Các hyperscaler gần như không đáng kể, khi Alibaba Cloud chỉ mới ra mắt vào năm 2009 và Tencent Cloud chỉ mở cửa cho công chúng vào năm 2013.
Kỷ nguyên này vẫn quan trọng cho đến ngày nay vì lượng tồn kho chính là công suất hiện đang bị bỏ trống. Các tủ rack bán lẻ cũ không còn đáp ứng được yêu cầu của máy chủ H20 hoặc Ascend, và việc cải tạo lại là không khả thi do tình trạng lấp đầy một phần và chi phí cao. Con số tỷ lệ sử dụng ~50% được công bố phần lớn là minh chứng cho Kỷ nguyên 1 (và Kỷ nguyên 3, như chúng ta sẽ thấy).
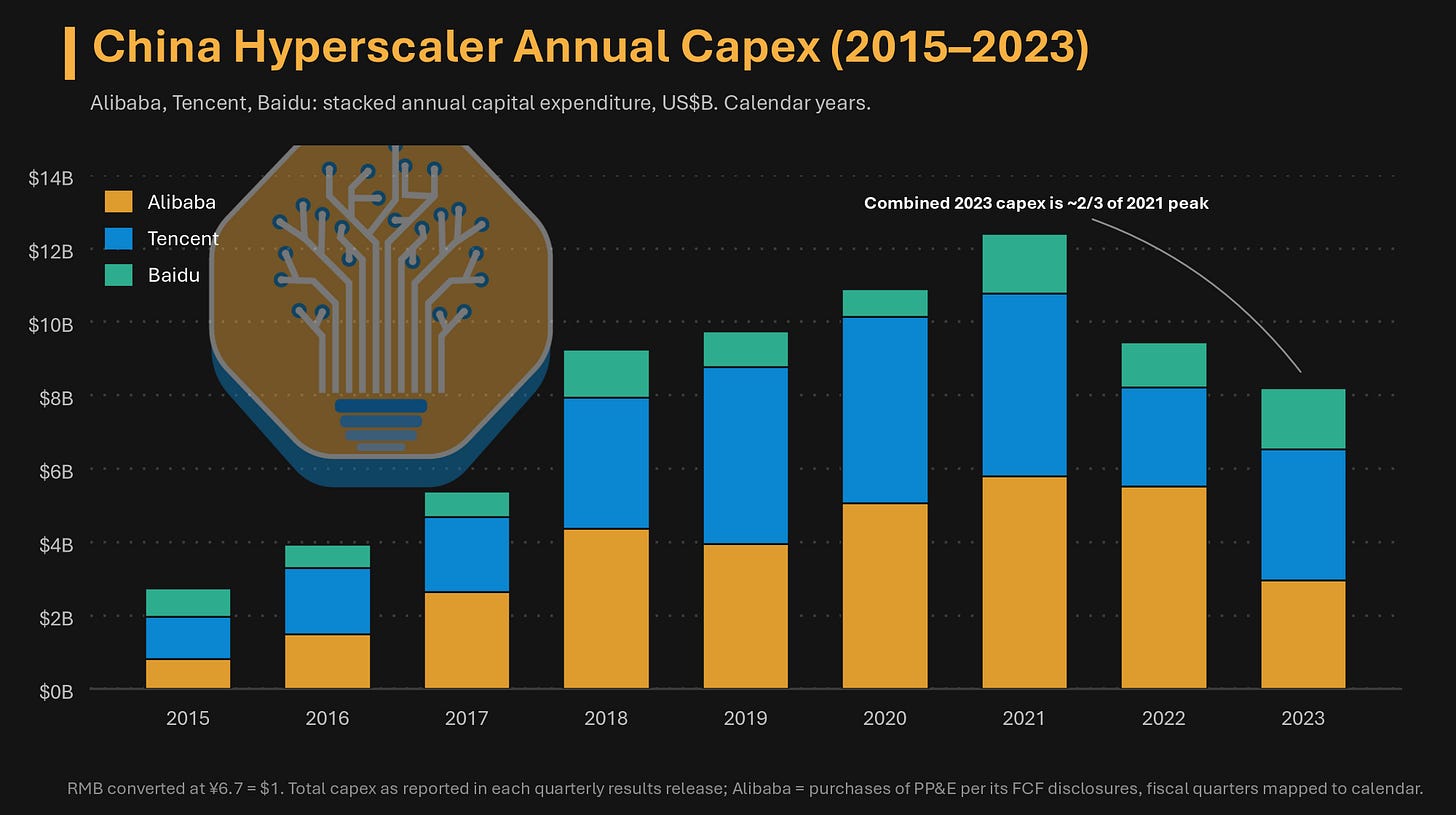
Kỷ nguyên điện toán đám mây bắt đầu vào khoảng năm 2015. Hai đơn vị dẫn đầu là Alibaba và Tencent đã kết luận rằng đây là thị trường "kẻ thắng lấy tất cả" và bắt đầu cuộc đua chi tiêu vốn (capex). Doanh thu của Alibaba Cloud tăng trưởng kép (CAGR) khoảng 110% trong giai đoạn 2015–2019, đổi lại là cuộc chiến giá cả khốc liệt và thua lỗ EBITA. Các sản phẩm cốt lõi của họ đã giảm giá hơn 50% sau 17 đợt cắt giảm giá liên tiếp trong vòng 12 tháng. Tencent cũng đáp trả tương tự, đẩy tổng chi tiêu vốn của các hyperscaler lên mức đỉnh vào năm 2021.
Các nền tảng colocation bên thứ ba (GDS, VNET, Chindata) cũng mở rộng quy mô cùng với họ. Trong khi đó, các nhà phát triển bán lẻ vẫn tiếp tục xây dựng các địa điểm đô thị nhỏ với giả định rằng nhu cầu đám mây sẽ tiếp tục tăng trưởng vô hạn.
Sự mở rộng ồ ạt đã dừng lại đột ngột vào năm 2022. Những trở ngại về chính sách, sự suy giảm kinh tế vĩ mô và việc các đám mây nhà nước giành thêm thị phần đã đẩy tốc độ tăng trưởng của Alibaba Cloud từ +50% năm 2021 xuống +23% năm 2022, và sau đó gần như bằng không. Ban lãnh đạo Tencent gọi đây là quá trình tái định vị "từ theo đuổi tăng trưởng doanh thu sang tăng trưởng lành mạnh" và cũng chứng kiến sự suy giảm tương tự. Tencent đã cắt giảm ngân sách capex gần một nửa vào giữa năm 2022. Alibaba cũng thực hiện điều tương tự vào năm 2023.
Gần như cùng lúc đó, vào tháng 2 năm 2022, Ủy ban Cải cách và Phát triển Quốc gia (NDRC) đã khởi động các hướng dẫn "Đông dữ liệu, Tây tính toán" (Eastern Data, Western Compute) và chỉ định mười cụm điện toán trong tám trung tâm quốc gia. Các khu vực này, đặc biệt là các khu vực phía tây, được hưởng quy trình cấp phép nhanh chóng và nguồn năng lượng xanh giá rẻ.
Kết quả là tình trạng dư cung xảy ra bất chấp sự chậm lại trong việc bàn giao. Giá cả là yếu tố bị ảnh hưởng nặng nề nhất. Giá thị trường độc quyền điện năng đã giảm một nửa so với mức ~$80/kW/tháng. Trong cuộc họp báo cáo thu nhập tháng 8 năm 2026, ban lãnh đạo GDS ước tính cần thêm 18 tháng nữa để hấp thụ hoàn toàn đợt điều chỉnh giá này, mặc dù quá trình này đã diễn ra được vài năm.
DeepSeek và tham vọng GenAI của chính các hyperscaler đã đánh thức thị trường trong giai đoạn 2024-2025. Tổng chi tiêu vốn của nhóm BATB (ByteDance/Alibaba/Tencent/Baidu) đã tăng từ khoảng 35 tỷ USD năm 2024 lên hơn 50 tỷ USD vào năm 2025 và đang trên đà đạt mức 100 tỷ USD vào năm 2026.
Bài gốc còn tiếp — xem tiếp tại bài gốc ↗
Bài viết được AI dịch và tổng hợp tự động từ SemiAnalysis bài dài RSS. Liên kết bài gốc ở phía trên. Dữ liệu đồng bộ qua API công khai được ghi nguồn tại AI HOT (canonical) ↗. AIHOT.vn luôn dẫn nguồn đầy đủ — nếu bạn thấy điểm cần chỉnh sửa, hãy gửi ý kiến tại trang phản hồi.